
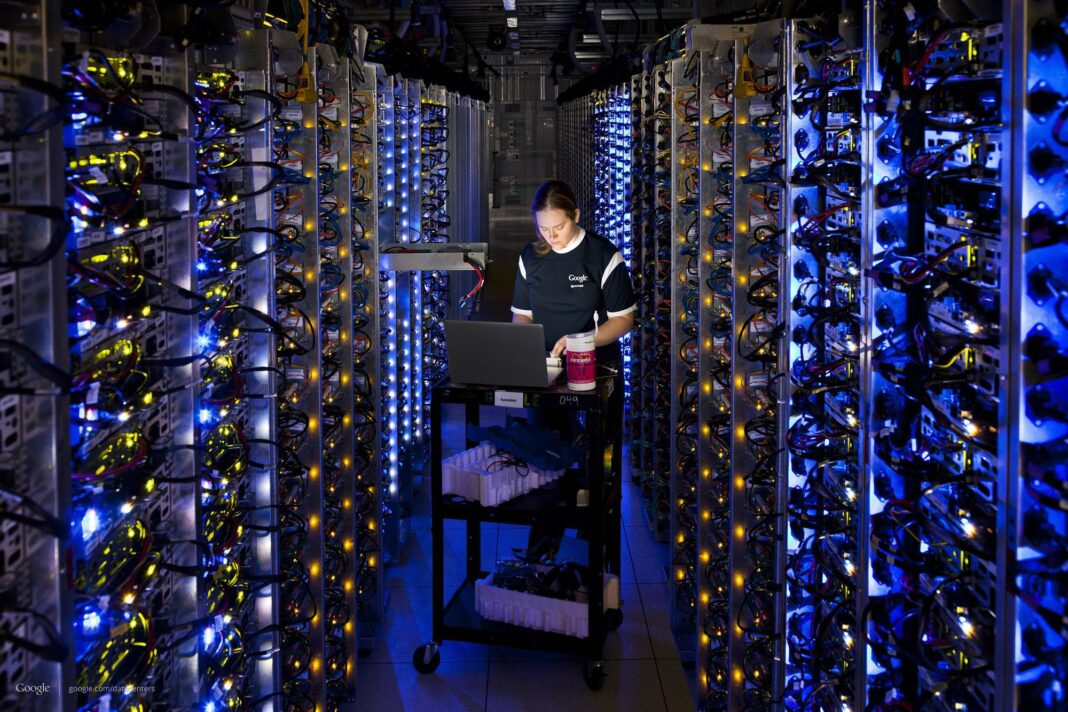
Η ηλεκτρική ισχύς εξελίσσεται στον πιο κρίσιμο παράγοντα για την ανάπτυξη των data centers στην Ελλάδα, καθώς η χώρα διεκδικεί ρόλο περιφερειακού ψηφιακού κόμβου για τη Νοτιοανατολική Ευρώπη και την Ανατολική Μεσόγειο. Το επενδυτικό ενδιαφέρον αυξάνεται, όμως το μεγάλο ζητούμενο πλέον είναι αν υπάρχει διαθέσιμος ηλεκτρικός χώρος στις περιοχές όπου σχεδιάζονται οι νέες εγκαταστάσεις.
Η πρόσφατη μελέτη της PwC για τη χωροθέτηση των data centers στην Ελλάδα αποτυπώνει τις διαστάσεις της πρόκλησης. Η ανάπτυξη της τεχνητής νοημοσύνης αναμένεται να αυξήσει την απαιτούμενη υπολογιστική ισχύ από τρεις έως πέντε φορές, ενώ το μέγεθος των νέων εγκαταστάσεων μπορεί να αυξηθεί έως και δέκα φορές. Ένα μεγάλο συμβατικό data center χρειάζεται από 20 έως 50 MW, την ώρα που οι υποδομές για εφαρμογές ΑΙ μπορεί να απαιτήσουν εκατοντάδες MW ή ακόμη και 1 GW.
Η ενεργειακή εξίσωση
Σήμερα, η Ελλάδα διαθέτει περίπου 21 data centers, συνολικής εγκατεστημένης ισχύος 44 MW, εκ των οποίων τα 34,1 MW βρίσκονται στην Αττική. Το εκδηλωμένο επενδυτικό ενδιαφέρον, ωστόσο, κινείται πλέον μεταξύ 1,4 και 2,2 GW, ενώ μόνο στην Αττική έχουν χορηγηθεί όροι σύνδεσης για περίπου 330 MW.
Σε ευρωπαϊκό επίπεδο, η PwC εκτιμά ότι η ζήτηση ηλεκτρικού χώρου για data centers στην Ευρώπη, τη Μέση Ανατολή και τη Βόρεια Αφρική θα αυξηθεί από 18 GW το 2025 σε 58 GW το 2034. Από αυτή την πρόσθετη ζήτηση, περίπου 5 GW θα μπορούσαν να κατευθυνθούν προς τη Νοτιοανατολική Ευρώπη.
Για την Ελλάδα, η δυνατότητα του ηλεκτρικού συστήματος να υποστηρίξει data centers εκτιμάται ότι μπορεί να αυξηθεί από 1,9 GW σε 2,9 GW έως το 2034. Αυτό σημαίνει ότι ο απαραίτητος ηλεκτρικός χώρος ενδέχεται να υπάρχει σε εθνικό επίπεδο, όχι όμως υποχρεωτικά στις περιοχές που προτιμούν οι επενδυτικοί όμιλοι.
Περίπου το 65% του επενδυτικού ενδιαφέροντος συγκεντρώνεται στην Αττική, χάρη στις τηλεπικοινωνιακές υποδομές και την εγγύτητα στους μεγάλους πελάτες. Η περιφέρεια κατατάσσεται πρώτη από την PwC ως προς την επενδυτική ελκυστικότητα, βρίσκεται όμως μόλις στην όγδοη θέση όσον αφορά τη διαθεσιμότητα ηλεκτρικού χώρου με ορίζοντα το 2034. Μεγαλύτερα ενεργειακά περιθώρια εμφανίζουν η Δυτική Μακεδονία, η Θεσσαλία, η Κεντρική Μακεδονία και η Στερεά Ελλάδα.
Από τα 44 MW στα 2,2 GW
Χαρακτηριστικό παράδειγμα της μετατόπισης προς περιοχές με μεγαλύτερες ενεργειακές δυνατότητες αποτελεί το mega project που ανακοίνωσε η ΔΕΗ στον Άγιο Δημήτριο Κοζάνης, σε δεσμευτική συνεργασία με την Amazon Web Services (AWS).
Η πρώτη φάση του σχεδίου προβλέπει data center ισχύος 300 MW στις εγκαταστάσεις του παλιού λιγνιτικού σταθμού του Αγίου Δημητρίου, με δυνατότητα επέκτασης έως το 1 GW. Η αρχική επένδυση ανέρχεται σε 1,2 δισ. ευρώ, ενώ μαζί με την ανάπτυξη έργων Ανανεώσιμων Πηγών Ενέργειας (ΑΠΕ) και μονάδων αποθήκευσης για την τροφοδοσία του ψηφιακού κόμβου, το συνολικό επενδυτικό σχέδιο της ΔΕΗ στη Δυτική Μακεδονία εκτιμάται ότι θα φτάσει τα 5,75 δισ. ευρώ.
Η επιλογή της περιοχής συνδέεται με τις υφιστάμενες ενεργειακές υποδομές, την τεχνική τεχνογνωσία και, κυρίως, το μεγαλύτερο περιθώριο ηλεκτρικού χώρου μεταξύ των περιοχών που εξετάζει η PwC. Έως το 2034, η Δυτική Μακεδονία εκτιμάται ότι θα διαθέτει περίπου 630 MW.
Παράλληλα, η επένδυση μπορεί να δώσει νέο αναπτυξιακό περιεχόμενο στη μεταλιγνιτική Δυτική Μακεδονία, μετατρέποντας μια περιοχή με μακρά ενεργειακή παράδοση σε κόμβο της ψηφιακής οικονομίας.
Στην Αττική προχωρούν επίσης σημαντικά επενδυτικά σχέδια. Η ΔΕΗ-EDGEX αναπτύσσει υποδομή αρχικής ισχύος 12,5 MW, με προοπτική να φτάσει τα 25 MW. Η Microsoft υλοποιεί επένδυση σχεδόν 1 δισ. ευρώ για τρεις υποδομές στα Σπάτα και το Κορωπί, με το πρώτο ιδιόκτητο data center, ισχύος 19,2 MW, να βρίσκεται υπό κατασκευή.
Την ίδια ώρα, η Data4 αναπτύσσει στην Παιανία campus άνω των 300 εκατ. ευρώ, το οποίο θα περιλαμβάνει δύο data centers και δυνατότητα τροφοδοσίας έως 90 MW, ενώ εξετάζεται και η κατασκευή τρίτης μονάδας. Στα Σπάτα σχεδιάζεται ακόμη η επένδυση των Dromeus Capital και Apto, ύψους 300 εκατ. ευρώ και ισχύος 46 MW σε πλήρη ανάπτυξη.
Για να μπορέσει η Ελλάδα να αξιοποιήσει το αυξανόμενο ενδιαφέρον, απαιτείται συντονισμός με τον ΑΔΜΗΕ και τον ΔΕΔΔΗΕ, ενίσχυση των δικτύων, σαφές πλαίσιο για τους όρους σύνδεσης, ανταγωνιστική «πράσινη» ενέργεια και κίνητρα για τη μεταφορά επενδύσεων εκτός Αττικής. Γιατί, πριν από τα δεδομένα και την τεχνητή νοημοσύνη, πρέπει να εξασφαλιστούν τα… μεγαβάτ.