
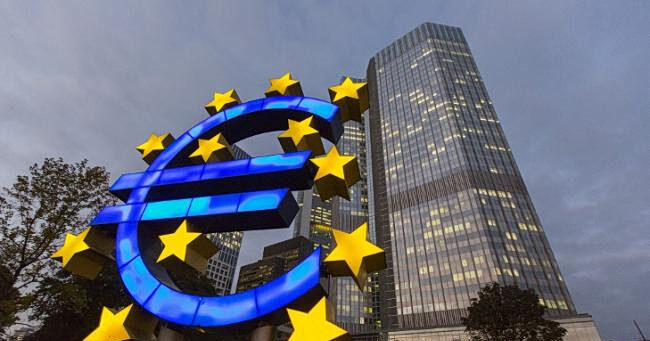
Χωρίς να αλλάξει ούτε ένα από τα επίσημα επιτόκια, μια απόφαση της Ευρωπαϊκής Κεντρικής Τράπεζας θα μπορούσε να κάνει ακριβότερο τον δανεισμό στην ευρωζώνη. Η πρόταση που εξετάζεται προβλέπει διπλασιασμό των υποχρεωτικών αποθεματικών των εμπορικών τραπεζών, από το 1% στο 2%, δεσμεύοντας επιπλέον 175 δισ. ευρώ.
Η πιθανή επίπτωση αφορά και το Euribor, το επιτόκιο αναφοράς για εκατομμύρια στεγαστικά και επιχειρηματικά δάνεια στην Ευρώπη. Αν οι τράπεζες χρειαστεί να αναζητήσουν περισσότερη χρηματοδότηση στη διατραπεζική αγορά, το κόστος της μπορεί να αυξηθεί και να μεταφερθεί, εν μέρει, στους δανειολήπτες. Στο επίκεντρο βρίσκονται κυρίως τα δάνεια κυμαινόμενου επιτοκίου, αλλά και οι όροι με τους οποίους θα χορηγούνται νέες πιστώσεις.
Σύμφωνα με πληροφορίες του Reuters και ανάλυση της ολλανδικής ING, το Διοικητικό Συμβούλιο της ΕΚΤ ενδέχεται να εξετάσει την πρόταση στις 25 Νοεμβρίου, ενώ απόφαση θα μπορούσε να ληφθεί τον Δεκέμβριο. Πρόκειται για τεχνική αλλαγή στη λειτουργία του τραπεζικού συστήματος, οι συνέπειες της οποίας, ωστόσο, μπορεί να φτάσουν στο κόστος χρηματοδότησης των νοικοκυριών και των επιχειρήσεων.
Σήμερα, οι τράπεζες διατηρούν στην κεντρική τράπεζα ποσό ίσο με το 1% συγκεκριμένων καταθέσεων και άλλων βραχυπρόθεσμων υποχρεώσεών τους. Τα υποχρεωτικά αυτά αποθεματικά δεν αποφέρουν τόκους, σε αντίθεση με τα πλεονάζοντα κεφάλαια, τα οποία μπορούν να τοποθετηθούν στη διευκόλυνση αποδοχής καταθέσεων της ΕΚΤ με επιτόκιο 2,5%.
Με βάση το σχέδιο, οι τράπεζες θα πρέπει να δεσμεύουν μεγαλύτερο μέρος των κεφαλαίων τους, περιορίζοντας τη ρευστότητα που μπορούν να διαχειρίζονται ελεύθερα. Για μια τράπεζα με 100 δισ. ευρώ σε υποχρεώσεις που υπάγονται στον κανόνα, τα υποχρεωτικά αποθεματικά θα αυξάνονταν από το 1 δισ. στα 2 δισ. ευρώ. Αν το επιπλέον 1 δισ. απέφερε προηγουμένως τόκο 2,5%, η τράπεζα θα έχανε δυνητικά έσοδα 25 εκατ. ευρώ τον χρόνο.
Από την άλλη πλευρά, η αλλαγή θα μπορούσε να εξοικονομήσει περίπου 4,4 δισ. ευρώ ετησίως για το Ευρωσύστημα, καθώς θα μειώνονταν οι τόκοι που καταβάλλονται στις εμπορικές τράπεζες. Η εξοικονόμηση αυτή θα σήμαινε αντίστοιχη απώλεια εσόδων για τα πιστωτικά ιδρύματα, τα οποία ενδέχεται να επιχειρήσουν να αντισταθμίσουν το κόστος με ακριβότερα δάνεια ή χαμηλότερες αποδόσεις στις καταθέσεις.
Η ING επισημαίνει ότι η παρέμβαση μπορεί να εντείνει τις πιέσεις στη διατραπεζική αγορά. Η πλεονάζουσα ρευστότητα στην ευρωζώνη έχει ήδη υποχωρήσει στα περίπου 2,1 τρισ. ευρώ και η πρόσθετη δέσμευση των 175 δισ. θα περιόριζε το διαθέσιμο απόθεμα κατά περίπου 8%. Την ίδια στιγμή, η ΕΚΤ συνεχίζει να αποσύρει σταδιακά τη ρευστότητα που είχε διοχετεύσει στο τραπεζικό σύστημα μέσω προηγούμενων προγραμμάτων νομισματικής στήριξης.
Τα αποθεματικά, πάντως, δεν είναι κατανεμημένα ομοιόμορφα μεταξύ των ευρωπαϊκών τραπεζών. Ορισμένα ιδρύματα διαθέτουν σημαντικά κεφάλαια, ενώ άλλα μπορεί να χρειαστεί να αναζητήσουν πρόσθετη χρηματοδότηση για να καλύψουν τις νέες απαιτήσεις. Αν αυξηθεί η ζήτηση κεφαλαίων στη διατραπεζική αγορά, τα επιτόκια ενδέχεται να δεχθούν ανοδικές πιέσεις.
Στην Ελλάδα, η εξέλιξη θα μπορούσε να αφορά τις τέσσερις συστημικές τράπεζες, αλλά και τις επιχειρήσεις που εξαρτώνται από τον τραπεζικό δανεισμό. Το μέγεθος της επίδρασης θα εξαρτηθεί από τα αποθεματικά κάθε τράπεζας, τη διάρθρωση των καταθέσεών της και τη δυνατότητά της να εξασφαλίσει χρηματοδότηση από άλλες πηγές. Πιο εκτεθειμένες σε ενδεχόμενη αύξηση του κόστους δανεισμού θα ήταν οι μικρομεσαίες επιχειρήσεις, που χρειάζονται τραπεζικά κεφάλαια για επενδύσεις και καθημερινές λειτουργικές ανάγκες.
Ο διπλασιασμός των υποχρεωτικών αποθεματικών δεν σημαίνει, ωστόσο, ότι θα αποσυρθούν αυτομάτως 175 δισ. ευρώ από την πραγματική οικονομία ή ότι οι τραπεζικές χορηγήσεις θα μειωθούν κατά το ίδιο ποσό. Οι επιπτώσεις θα είναι έμμεσες και θα εξαρτηθούν από τις συνθήκες ρευστότητας, καθώς και από τη δυνατότητα των τραπεζών να αντλήσουν κεφάλαια από τις αγορές.
Η ΕΚΤ θα μπορούσε να συνοδεύσει την απόφαση με νέες πράξεις μακροπρόθεσμης χρηματοδότησης, επιδιώκοντας να περιορίσει πιθανές αναταράξεις στη διατραπεζική αγορά. Το ζητούμενο είναι αν μπορεί να εξοικονομήσει πόρους χωρίς να προκαλέσει ανεπιθύμητη σύσφιγξη των χρηματοπιστωτικών συνθηκών.
Σε μια περίοδο κατά την οποία η ευρωπαϊκή οικονομία καλείται να ισορροπήσει ανάμεσα στον πληθωρισμό και την ανάγκη ενίσχυσης της ανάπτυξης, η επιλογή αποκτά ιδιαίτερη βαρύτητα. Μια τεχνική απόφαση της Φρανκφούρτης θα μπορούσε τελικά να επηρεάσει το κόστος του χρήματος για εκατομμύρια Ευρωπαίους, χωρίς να έχει προηγηθεί επίσημη αύξηση επιτοκίων.